
Από τις πλωτές υποδομές LNG της Energos και το επενδυτικό ενδιαφέρον της ADNOC έως το ρεκόρ παραγγελιών VLCC και τις πιέσεις στις τιμές φυσικού αερίου, η ενεργειακή ασφάλεια αναδεικνύεται σε βασικό παράγοντα των παγκόσμιων αγορών

Οι αγορές ενέργειας και ναυτιλίας βρίσκονται αντιμέτωπες με μια νέα πραγματικότητα, στην οποία η γεωπολιτική αστάθεια, οι κίνδυνοι στα κρίσιμα θαλάσσια περάσματα και η ανάγκη εξασφάλισης ενεργειακών ροών επηρεάζουν άμεσα τις επενδυτικές αποφάσεις. Η πιθανή είσοδος της XRG, επενδυτικού βραχίονα της ADNOC του Άμπου Ντάμπι, στην Energos Infrastructure, σε συνδυασμό με την εκρηκτική αύξηση των παραγγελιών για VLCC, αποτυπώνει τη στρατηγική αξία που αποκτούν οι υποδομές μεταφοράς και εισαγωγής ενέργειας.
Την ίδια στιγμή, η αγορά φυσικού αερίου βρίσκεται σε καθεστώς αυξημένης επιφυλακής. Οι τιμές στον βρετανικό κόμβο NBP έχουν επιστρέψει σε επίπεδα που δεν είχαν καταγραφεί από τα τέλη του 2022, ενώ τα ευρωπαϊκά αποθέματα παραμένουν χαμηλά και οι προμήθειες LNG από την περιοχή του Κόλπου αντιμετωπίζουν σημαντικές αβεβαιότητες.
Το κοινό στοιχείο των εξελίξεων είναι ότι η ασφάλεια του εφοδιασμού έχει μετατραπεί σε βασικό οδηγό των επενδύσεων, επηρεάζοντας τόσο την ιδιοκτησία ενεργειακών υποδομών όσο και τη διαθέσιμη μεταφορική δυναμικότητα.
LNG: Η αξία των πλωτών υποδομών
Η Apollo Global Management φέρεται να εξετάζει στρατηγικές επιλογές για την Energos, μεταξύ των οποίων περιλαμβάνεται η πλήρης ή μερική πώληση της εταιρείας. Η XRG συγκαταλέγεται στους πιθανούς επενδυτές, με το ενδεχόμενο απόκτησης ποσοστού έως και 50%. Η αποτίμηση της Energos ενδέχεται να ξεπερνά τα 3 δισ. δολάρια, σύμφωνα με το Reuters, χωρίς να έχει επιβεβαιωθεί επίσημα κάποια συναλλαγή.
Η εταιρεία διαχειρίζεται 13 πλωτές μονάδες LNG, μεταξύ των οποίων μονάδες πλωτής αποθήκευσης και επαναεριοποίησης (FSRU), καθώς και πλοία μεταφοράς LNG. Οι υποδομές της αξιοποιούνται μέσω μακροχρόνιων συμφωνιών σε χώρες όπως η Βραζιλία, η Αίγυπτος, η Ινδονησία, το Μεξικό και η Ολλανδία.
Η πιθανή επένδυση αποκτά ιδιαίτερη σημασία σε ένα περιβάλλον όπου η πρόσβαση στο φυσικό αέριο εξαρτάται ολοένα περισσότερο από την ευελιξία των υποδομών. Οι FSRU μπορούν να επιτρέψουν την ταχύτερη ανάπτυξη δυναμικότητας εισαγωγής LNG, σε σύγκριση με μεγάλους χερσαίους τερματικούς σταθμούς.
Για την XRG, η Energos θα μπορούσε να συμπληρώσει τη στρατηγική της στην αλυσίδα LNG, από την παραγωγή και την υγροποίηση έως τη μεταφορά και την επαναεριοποίηση. Η εταιρεία έχει ήδη ενισχύσει την παρουσία της στο Rio Grande LNG του Τέξας, ενώ έχει επεκτείνει τη δραστηριότητά της στην Αργεντινή και διαθέτει έκθεση στους πόρους LNG της Μοζαμβίκης.
Στόχος της XRG είναι η δημιουργία παγκόσμιου χαρτοφυλακίου φυσικού αερίου και LNG, με δυναμικότητα περίπου 25 εκατ. τόνων ετησίως έως το 2035. Η απόκτηση πλωτών υποδομών θα μπορούσε να προσφέρει τη θαλάσσια σύνδεση με τις τελικές αγορές, ενισχύοντας τον έλεγχο ολόκληρης της εφοδιαστικής αλυσίδας.
Οι τιμές φυσικού αερίου και η απειλή του χειμώνα
Η στρατηγική αξία αυτών των υποδομών γίνεται ακόμη πιο εμφανής από τις εξελίξεις στις αγορές φυσικού αερίου. Στον βρετανικό κόμβο NBP, τα συμβόλαια μελλοντικής εκπλήρωσης διαπραγματεύονται πάνω από τις 200 p/th δηλαδή περίπου στα 80 €/MWh σχεδόν έως το δεύτερο τρίμηνο του 2027. Τη Δευτέρα, το front-month συμβόλαιο άγγιξε τις 210,25 p/th, δηλαδή σχεδόν 84 €/MWh υψηλό σχεδόν τετραετίας.
Η σύγκριση με το 2022 είναι ενδεικτική. Στις 7 Μαρτίου εκείνης της χρονιάς, οι τιμές έφτασαν ενδοσυνεδριακά στις 800 p/th δηλαδή περίπου 319 €/MWh , μετά τη ρωσική εισβολή στην Ουκρανία και τη σημαντική συρρίκνωση της περιφερειακής προσφοράς. Παρότι η ευρωπαϊκή αγορά είναι σήμερα πιο διαφοροποιημένη, οι κίνδυνοι παραμένουν.
Ο Άντριου Ρόουλι της EDF Business & Wholesale Services επισημαίνει ότι τα συμβόλαια για τον Ιανουάριο του 2027 διαπραγματεύονται κοντά στα 80 €/MWh ενώ ένα παρατεταμένο κύμα ψύχους σε συνδυασμό με διαταραχές στις προμήθειες LNG θα μπορούσε να προκαλέσει νέα άνοδο.
Σημαντικός παράγοντας είναι η κατάσταση των αποθεμάτων στην Ευρώπη. Τα χαμηλά επίπεδα αποθήκευσης, ιδιαίτερα στην Ολλανδία και τη Γερμανία, περιορίζουν τα περιθώρια αντίδρασης σε περίπτωση αυξημένης ζήτησης. Ο Χένινγκ Γκλόισταϊν της Eurasia Group εκτιμά ότι η Ευρώπη πιθανότατα διαθέτει οριακά επαρκείς ποσότητες για τον χειμώνα, εφόσον δεν σημειωθεί ασυνήθιστα μακρά και ψυχρή περίοδος.
Στον ευρωπαϊκό κόμβο TTF, το front-month συμβόλαιο κατέγραψε υψηλό σχεδόν τετραετίας, στα 84,50 €/MWh. Η τιμή παραμένει χαμηλότερη από τα επίπεδα άνω των 300 €/MWh που καταγράφηκαν στην κορύφωση της κρίσης του 2022, ωστόσο οι ανοδικές πιέσεις παραμένουν.
VLCC: Η γεωπολιτική αναδιαμορφώνει τις διαδρομές πετρελαίου
Παράλληλα με την αγορά φυσικού αερίου, η ναυτιλία πετρελαίου καταγράφει έντονη επενδυτική κινητικότητα. Οι παραγγελίες VLCC το 2026 ανέρχονται, σύμφωνα με τη Signal Group, σε 217, έναντι 93 το 2025. Η Allied Shipbroking καταγράφει 164 παραγγελίες, έναντι 83.
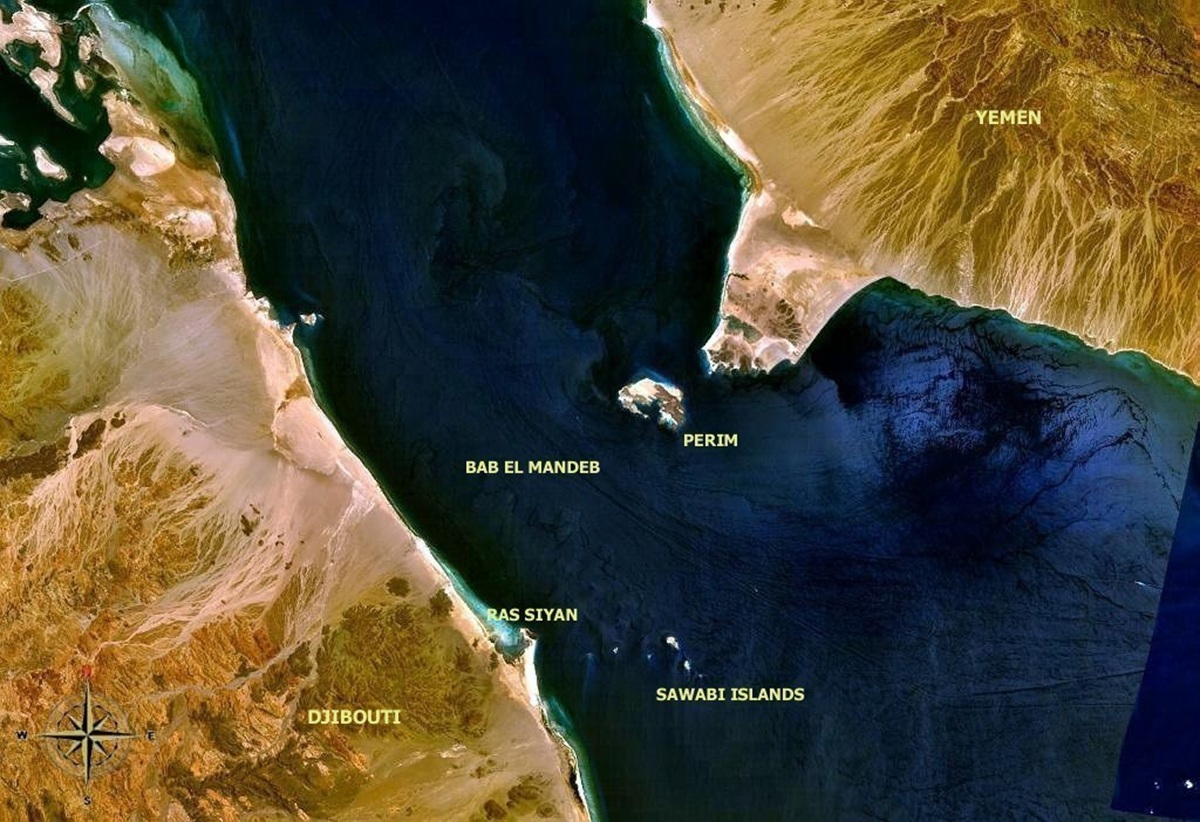
Η αξία των νέων παραγγελιών ξεπερνά τα 20 δισ. δολάρια, ενώ ένα VLCC μπορεί να μεταφέρει περίπου 2 εκατ. βαρέλια αργού πετρελαίου. Η αύξηση συνδέεται με τις διαταραχές στα Στενά του Ορμούζ και την Ερυθρά Θάλασσα, οι οποίες έχουν αυξήσει τις αποστάσεις μεταφοράς και το κόστος ασφάλισης.
Η μεταφορά πετρελαίου από τον Ατλαντικό προς την Ασία, αντί του Περσικού Κόλπου, αυξάνει τη ζήτηση σε τονο-μίλια, ακόμη και χωρίς αντίστοιχη αύξηση της παγκόσμιας κατανάλωσης πετρελαίου.
Ωστόσο, το κύμα παραγγελιών δημιουργεί και κινδύνους υπερπροσφοράς. Το βιβλίο παραγγελιών δεξαμενόπλοιων αργού αντιστοιχεί περίπου στο 27% του υφιστάμενου στόλου, σύμφωνα με τη BIMCO. Εάν οι γεωπολιτικές εντάσεις υποχωρήσουν και οι διαδρομές επανέλθουν σε πιο φυσιολογικά επίπεδα, η νέα χωρητικότητα θα μπορούσε να πιέσει τους ναύλους μεταξύ 2028 και 2030.
Ο έλεγχος της εφοδιαστικής αλυσίδας
Οι εξελίξεις στο LNG, το φυσικό αέριο και το πετρέλαιο συγκλίνουν σε ένα βασικό συμπέρασμα: οι ενεργειακές υποδομές και η ναυτιλιακή χωρητικότητα αποκτούν αυξημένη στρατηγική αξία.
Η XRG επιδιώκει να ενισχύσει τη θέση της σε ολόκληρη την αλυσίδα LNG, ενώ οι πλοιοκτήτες επενδύουν σε VLCC με την προσδοκία ότι οι μεγαλύτερες διαδρομές και οι γεωπολιτικές αναταράξεις θα διατηρήσουν τη ζήτηση για μεταφορική δυναμικότητα.
Η πρόκληση για τις αγορές είναι διπλή. Από τη μία πλευρά, απαιτούνται επενδύσεις για την ενίσχυση της ασφάλειας του εφοδιασμού. Από την άλλη, η υπερβολική αύξηση της χωρητικότητας μπορεί να οδηγήσει σε πιέσεις στις αποδόσεις, εάν οι συνθήκες ομαλοποιηθούν.
Σε έναν κόσμο όπου οι ενεργειακές ροές εξαρτώνται από ευάλωτες θαλάσσιες διαδρομές, η κατοχή πλοίων και πλωτών υποδομών δεν αποτελεί πλέον μόνο επιχειρηματική επιλογή, αλλά και εργαλείο διαχείρισης γεωπολιτικού κινδύνου.