

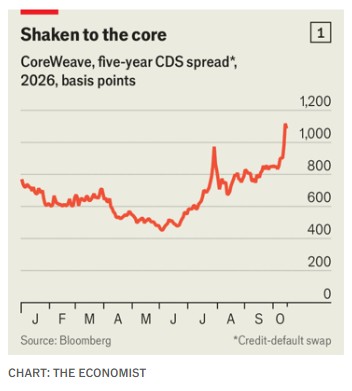
Οι αγορές πιστώσεων στρέφονται εναντίον της CoreWeave. Η τιμή ενός πενταετούς ομολόγου που εξέδωσε η «neocloud», η οποία εκμισθώνει χωρητικότητα κέντρων δεδομένων για μοντέλα τεχνητής νοημοσύνης, έχει υποχωρήσει κατά 16% από τον Ιούλιο. Η απόδοση του ομολόγου βρίσκεται πλέον στο 15% —ένα επίπεδο που συνδέεται με εταιρείες οι οποίες αντιμετωπίζουν οικονομικές δυσχέρειες— από 10% τον Ιούλιο. Η τιμή των συμβολαίων ανταλλαγής πιστωτικής αθέτησης (credit-default swaps), που προσφέρουν ασφάλιση έναντι αθέτησης πληρωμών από την CoreWeave, υποδηλώνει ότι η πιθανότητα η εταιρεία να μην μπορέσει να εξυπηρετήσει τα χρέη της μέσα στα επόμενα πέντε χρόνια έχει αυξηθεί πάνω από το 60%.
Οι επενδυτές ανησυχούν ολοένα και περισσότερο ότι οι εταιρείες που βρίσκονται στο επίκεντρο της άνθησης της τεχνητής νοημοσύνης δεν θα μπορέσουν να δημιουργήσουν τις ταμειακές ροές που απαιτούνται για την εξυπηρέτηση των τεράστιων χρεών τους. Αυτές οι ανησυχίες έχουν μεταφερθεί από τις αγορές πιστώσεων και στο χρηματιστήριο, προκαλώντας επίσης αναταράξεις: έχοντας υποχωρήσει απότομα, ο δείκτης NASDAQ, στον οποίο κυριαρχούν οι εταιρείες τεχνολογίας, έχει πλέον επιστρέψει στα επίπεδα όπου βρισκόταν στα μέσα Μαΐου. Οι επενδυτές ενσωματώνουν στις τιμές ένα συνολικό χρέος που γίνεται ολοένα μεγαλύτερο, πιο αδιαφανές — και όλο και πιο επικίνδυνο.
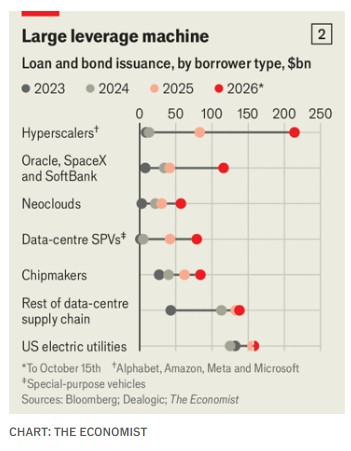
Δεν είναι μόνο η CoreWeave που προκαλεί ανησυχία. Οι αποδόσεις των ομολόγων των ανταγωνιστικών της εταιρειών neocloud, μεταξύ των οποίων η Nebius και η TeraWulf, αυξάνονται επίσης. Αυτές οι επιχειρήσεις ζουν με δανεικά. Από τις δέκα εισηγμένες στο χρηματιστήριο εταιρείες neocloud, μόνο δύο είναι κερδοφόρες. Ο συνολικός δανεισμός αυτής της ομάδας, ύψους 100 δισ. δολαρίων, είναι τριπλάσιος από τα ετήσια έσοδά της. Από αυτό το χρέος, τα 57 δισ. δολάρια έχουν εκδοθεί φέτος.
Και αυτά τα ποσά αποτελούν μόνο ένα μικρό μέρος του ταχέως αυξανόμενου χρέους που σχετίζεται με την τεχνητή νοημοσύνη. Η Oracle, μια εταιρεία πώλησης λογισμικού που μετατράπηκε σε πάροχο υπηρεσιών υπολογιστικού νέφους, έχει πλέον συσσωρεύσει δανεισμό ύψους 169 δισ. δολαρίων, από τα οποία τα 25 δισ. εκδόθηκαν φέτος. Η SoftBank και η SpaceX, δύο άλλες εταιρείες με μεγάλες φιλοδοξίες στον τομέα του υπολογιστικού νέφους, έχουν αναλάβει επιπλέον χρέος ύψους 91 δισ. δολαρίων από τις αρχές Ιανουαρίου.
Έπειτα υπάρχουν οι τέσσερις μεγαλύτεροι λεγόμενοι hyperscalers της Αμερικής —η Alphabet, η Amazon, η Microsoft και η Meta— οι οποίοι έχουν δανειστεί συνολικά 214 δισ. δολάρια το 2026, έναντι 83 δισ. δολαρίων σε ολόκληρο το προηγούμενο έτος. Επιπλέον χρέος ύψους 79 δισ. δολαρίων για κέντρα δεδομένων έχει εκδοθεί από εταιρείες ειδικού σκοπού (SPVs), οι περισσότερες από τις οποίες είναι κοινοπραξίες μεταξύ παρόχων υπηρεσιών υπολογιστικού νέφους και χρηματοπιστωτικών ιδρυμάτων. Σε αυτά προστίθενται τα 84 δισ. δολάρια που έχουν δανειστεί κατασκευαστές μικροκυκλωμάτων, όπως η Nvidia, και άλλες εταιρείες στην αλυσίδα εφοδιασμού ημιαγωγών. Εάν προστεθούν τα ποσά που έχουν εκδώσει άλλες εταιρείες οι οποίες προμηθεύουν εξοπλισμό για κέντρα δεδομένων, καθώς και οι αμερικανικές επιχειρήσεις ηλεκτρικής ενέργειας, οι οποίες επίσης αναγκάζονται να επενδύουν για να συμβαδίζουν με την άνθηση της τεχνητής νοημοσύνης, το συνολικό ποσό που έχει δανειστεί μέχρι στιγμής φέτος ανέρχεται σε σχεδόν 850 δισ. δολάρια — περίπου τέσσερις φορές το ποσό που εξέδωσε η ίδια ομάδα εταιρειών το 2023 (βλ. διάγραμμα 2). Συνολικά, οι ισολογισμοί τους εμφανίζουν χρέος άνω των 3 τρισ. δολαρίων.
Πριν από λίγο καιρό, η άνθηση της τεχνητής νοημοσύνης χρηματοδοτούνταν από τις ταμειακές ροές των hyperscalers. Όμως οι επενδύσεις έχουν αυξηθεί πέρα από όσα μπορούν να χρηματοδοτηθούν από τους πιο εδραιωμένους επιχειρηματικούς τους τομείς, και πολύ πέρα από όσα ξοδεύουν μέχρι στιγμής οι καταναλωτές και οι επιχειρήσεις για την τεχνητή νοημοσύνη. Η JPMorgan Chase, μια τράπεζα, αναμένει κεφαλαιουχικές δαπάνες περίπου 5,5 τρισ. δολαρίων για τη στήριξη της τεχνολογίας από τώρα έως το 2030, με τα τρία τέταρτα αυτών να χρηματοδοτούνται μέσω δανεισμού. Οι δανειολήπτες στρέφονται σε ευφάνταστες στρατηγικές χρηματοδότησης και αξιοποιούν κάθε είδους δανειστές.
Τα ομόλογα, συμπεριλαμβανομένων τεράστιων εκδόσεων όπως εκείνη των 32 δισ. δολαρίων της Alphabet τον Φεβρουάριο, παραμένουν δημοφιλής επιλογή. Ωστόσο, ακόμη και για αυτά τα συνηθισμένα χρηματοπιστωτικά μέσα, η απαιτούμενη κλίμακα σημαίνει ότι οι εκδότες πρέπει να επιδεικνύουν δημιουργικότητα. Οι ξένες αγορές πιστώσεων αναζητούνται ολοένα και περισσότερο. Μέχρι στιγμής φέτος, περίπου το 30% των ομολόγων που εξέδωσαν οι πέντε μεγαλύτεροι πάροχοι υπηρεσιών υπολογιστικού νέφους —δηλαδή οι τέσσερις hyperscalers μαζί με την Oracle— ήταν σε νομίσματα διαφορετικά από το δολάριο, συμπεριλαμβανομένων του ευρώ, της λίρας και του γεν.
Ταυτόχρονα, άλλα χρηματοπιστωτικά εργαλεία γίνονται ολοένα πιο δημοφιλή. Οι εταιρείες ειδικού σκοπού είναι πλέον συνηθισμένες. Ένα παράδειγμα είναι το Sopaipilla, ένα έργο που σχεδιάστηκε από τη Meta (και πήρε το όνομά του από ένα είδος γλυκίσματος). Αποτελείται από δέκα κέντρα δεδομένων στο Ελ Πάσο του Τέξας, τα οποία μαζί θα παρέχουν υπολογιστική ισχύ περίπου ενός γιγαβάτ. Η εγκατάσταση ανήκει σε μια εταιρεία συμμετοχών με την ονομασία Wurldwide, η οποία με τη σειρά της ανήκει στη Meta, με ποσοστό 20%, και στην BlackRock, έναν κολοσσό διαχείρισης περιουσιακών στοιχείων, που κατέχει το υπόλοιπο 80%. Η Wurldwide εξέδωσε χρέος ύψους 13 δισ. δολαρίων τον Αύγουστο για να χρηματοδοτήσει την κατασκευή του συγκροτήματος, το οποίο η Meta έχει συμφωνήσει να μισθώσει για 20 χρόνια.
Τέτοιες δομές ικανοποιούν πολλές απαιτήσεις. Η BlackRock και οι πελάτες της αποκτούν μια σταθερή ροή εισοδήματος εγγυημένη από τη Meta, η οποία με τη σειρά της καταφέρνει να διατηρεί το χρέος εκτός του ισολογισμού της. Οι οίκοι αξιολόγησης πιστοληπτικής ικανότητας έχουν δώσει στην εταιρεία ειδικού σκοπού βαθμολογία μία βαθμίδα χαμηλότερη από εκείνη της Meta.
Η χρηματοδότηση με εξασφάλιση μικροκυκλωμάτων (Chip-backed financing), η οποία περιλαμβάνει τη χρήση των μικροκυκλωμάτων πυριτίου που είναι εγκατεστημένα σε ένα κέντρο δεδομένων ως εγγύηση, βρίσκεται επίσης σε άνοδο. Η SpaceX λέγεται ότι επιδιώκει να εξασφαλίσει χρηματοδότηση ύψους 40 δισ. δολαρίων χρησιμοποιώντας αυτή την προσέγγιση, προκειμένου να αγοράσει περισσότερα μικροκυκλώματα από τη Nvidia. Συχνά, η χρηματοδότηση με εξασφάλιση μικροκυκλώματα οργανώνεται μέσω μιας εταιρείας ειδικού σκοπού. Η Oracle βρίσκεται σε συνομιλίες με την Apollo, έναν κολοσσό των ιδιωτικών αγορών, και την Goldman Sachs, μια επενδυτική τράπεζα, για τη χρηματοδότηση μιας μεγάλης αγοράς ημιαγωγών, οι οποίοι θα ανήκουν σε ξεχωριστή οντότητα και θα εκμισθώνονται στην Oracle. Η Anthropic και η OpenAI, δύο κορυφαίες εταιρείες ανάπτυξης μοντέλων που επιθυμούν να αποκτήσουν μεγαλύτερο έλεγχο της υπολογιστικής τους χωρητικότητας, φέρεται να διαπραγματεύονται παρόμοιες συμφωνίες για την απευθείας προμήθεια μεγάλων ποσοτήτων μικροκυκλωμάτων.
Η χρηματοδότηση με εξασφάλιση μικροκυκλωμάτων καθιστά την αξιολόγηση του κινδύνου «απείρως πιο περίπλοκη», λέει ο Ρούλοφ Στέενκαμπ της Fitch, ενός οίκου αξιολόγησης πιστοληπτικής ικανότητας. Μια συνέπεια τέτοιων συμφωνιών είναι ότι οι κτιριακές εγκαταστάσεις ενός κέντρου δεδομένων, τα μικροκυκλώματα στο εσωτερικό του και ακόμη και η πηγή ηλεκτρικής ενέργειας της εγκατάστασης (εφόσον διαθέτει δική της) μπορούν να χρηματοδοτούνται το καθένα μέσω ξεχωριστού επιπέδου δανεισμού.
Πέρα από αυτά υπάρχουν και οι υποχρεώσεις που δεν αποτελούν ακριβώς χρέος, αλλά βρίσκονται πολύ κοντά σε αυτό. Οι πέντε μεγαλύτεροι πάροχοι υπηρεσιών υπολογιστικού νέφους έχουν στους ισολογισμούς τους υποχρεώσεις από μισθώσεις συνολικού ύψους άνω των 250 δισ. δολαρίων, σύμφωνα με την CreditSights, μια ερευνητική εταιρεία. Έχουν συμφωνηθεί επιπλέον μισθώσεις αξίας 1,2 τρισ. δολαρίων, οι οποίες όμως δεν έχουν ακόμη αρχίσει. Έπειτα υπάρχουν δεσμεύσεις για την αγορά προϊόντων από προμηθευτές αξίας επιπλέον 1,5 τρισ. δολαρίων.
Μια τελευταία περιπλοκή προκύπτει από τις εγγυήσεις που προσφέρουν εταιρείες του οικοσυστήματος της τεχνητής νοημοσύνης με μεγαλύτερους και υγιέστερους ισολογισμούς, προκειμένου να εγγυηθούν τα χρέη άλλων. Η Nvidia έχει επιδείξει ιδιαίτερο ενθουσιασμό σε αυτόν τον τομέα, αναλαμβάνοντας την υποχρέωση να καλύψει χρέος ύψους έως και 300 δισ. δολαρίων, το οποίο χρησιμοποιήθηκε για την αγορά των μικροκυκλωμάτων της, εάν οι πελάτες δεν μπορέσουν να αποπληρώσουν τους πιστωτές τους. Η Alphabet και η Broadcom, η οποία αναπτύσσει εξατομικευμένα μικροκυκλώματα για παρόχους υπηρεσιών υπολογιστικού νέφους και εταιρείες ανάπτυξης μοντέλων, έχουν επίσης παράσχει εγγυήσεις σε ορισμένους πελάτες. Τέτοιες συμφωνίες καθιστούν ακόμη δυσκολότερο για τους επενδυτές να προσδιορίσουν πού βρίσκονται οι κίνδυνοι και πόσο μακριά θα μπορούσαν να εξαπλωθούν οι ζημιές.
Εκεί όπου οφείλεται η πίστωση
Ποιοι είναι εκτεθειμένοι; Η σύντομη απάντηση είναι όλοι. Κάθε είδους χρηματοπιστωτική εταιρεία κατέχει χρέος που σχετίζεται με την τεχνητή νοημοσύνη, εν μέρει επειδή υπάρχει τόσο πολύ. Οι μεγάλοι διαχειριστές περιουσιακών στοιχείων είναι οι μεγαλύτεροι αγοραστές. Για παράδειγμα, η Pimco, ένας από τους μεγαλύτερους διαχειριστές ομολογιακών κεφαλαίων στον κόσμο, αγόρασε ομόλογα αξίας 18 δισ. δολαρίων από την έκδοση των 27 δισ. δολαρίων που πραγματοποιήθηκε για το συγκρότημα κέντρων δεδομένων Hyperion της Meta στη Λουιζιάνα. Στη συνέχεια, τμήματα της έκδοσης πωλήθηκαν σε θεσμικούς επενδυτές, όπως συνταξιοδοτικά ταμεία και ασφαλιστικές εταιρείες.
Οι πάροχοι ιδιωτικής πίστωσης, συμπεριλαμβανομένων της Apollo και της Blackstone, πρωτοστατούν σε πολλές από τις πιο δημιουργικές συμφωνίες. Μερικές φορές τα δάνεια διανέμονται σε θεσμικούς επενδυτές μέσω κοινοπρακτικών σχημάτων, συμπεριλαμβανομένων ασφαλιστικών εταιρειών που ελέγχονται από τους παρόχους ιδιωτικής πίστωσης: ένα σημαντικό μέρος του χρέους που δάνεισε η Apollo στην Broadcom τον Ιούνιο φέρεται να κατέληξε στα βιβλία της Athena, του ασφαλιστικού βραχίονα της Apollo. Τα κερδοσκοπικά επενδυτικά κεφάλαια έχουν επίσης εισέλθει μαζικά στην αγορά χρέους που σχετίζεται με την τεχνητή νοημοσύνη, δείχνοντας ιδιαίτερο ενδιαφέρον για τις εταιρείες neocloud.
Παρά την πρόσφατη αναταραχή στις αγορές, οι επενδυτές συνολικά δεν πανικοβάλλονται ακόμη για την υπερβολική προσφυγή στον δανεισμό. Μόνο περίπου το 15% της αξίας των ομολόγων που σχετίζονται με την τεχνητή νοημοσύνη και εκδόθηκαν φέτος έχουν χαρακτηρισμό υψηλού κινδύνου («junk»). Και παρόλο που οι διάφορες εγγυήσεις που υπάρχουν καθιστούν δυσκολότερη την εξέταση του συνολικού χρέους της τεχνητής νοημοσύνης, οι ισολογισμοί εταιρειών όπως η Nvidia, που διαθέτουν άφθονα μετρητά, θα βοηθούσαν στην απορρόφηση οποιουδήποτε κραδασμού. Στις 15 Οκτωβρίου, ο Τζένσεν Χουάνγκ, επικεφαλής της Nvidia, υπερασπίστηκε τις προοπτικές της CoreWeave, ορισμένα από τα χρέη της οποίας έχει εγγυηθεί η εταιρεία του, υποστηρίζοντας ότι το «κόστος κεφαλαίου της στην πραγματικότητα μειώνεται» με την πάροδο του χρόνου.
Παρόλα αυτά, κίνδυνοι παραμονεύουν στο μέλλον. Μια απειλή προέρχεται από την αύξηση του κόστους δανεισμού. Ο πόλεμος στον Κόλπο, ο επίμονος πληθωρισμός και η ανησυχία για την αύξηση του δημόσιου χρέους έχουν προκαλέσει ταχεία άνοδο των αποδόσεων των κρατικών ομολόγων τους τελευταίους μήνες, ωθώντας προς τα πάνω τα επιτόκια για τις επιχειρήσεις που δανείζονται. Η ίδια η κλίμακα του χρέους που έχει εκδοθεί για τη στήριξη της άνθησης της τεχνητής νοημοσύνης έχει διαδραματίσει ρόλο σε αυτό. Για τους hyperscalers με τα βαθιά πορτοφόλια, αυτό αποτελεί πηγή οικονομικής επιβάρυνσης· για πιο επισφαλείς δανειολήπτες όπως η CoreWeave —της οποίας οι δαπάνες για τόκους απορροφούν ήδη το ένα τέταρτο των ετήσιων εσόδων της— θα μπορούσε να αποδειχθεί μοιραίο.
Η μεγαλύτερη απειλή θα ήταν να παραμείνει στάσιμη η ζήτηση για τεχνητή νοημοσύνη. Στοιχεία της Ramp, μιας εταιρείας που παρέχει εταιρικές κάρτες χρέωσης, δείχνουν ότι οι δαπάνες για τεχνητή νοημοσύνη μεταξύ των πελατών της έχουν παραμείνει στάσιμες από τον Ιούλιο, καθώς οι επιχειρήσεις προσπαθούν να συγκρατήσουν το εκτοξευόμενο κόστος. Η επιβράδυνση της ανάπτυξης, με τη σειρά της, θα μπορούσε να οδηγήσει την Anthropic ή την OpenAI να αναβάλουν επ’ αόριστον την πολυαναμενόμενη εισαγωγή τους στο χρηματιστήριο, γεγονός που θα μπορούσε να κάνει τους επενδυτές να επανεξετάσουν την έκθεσή τους στην τεχνητή νοημοσύνη. Όσο περισσότερο μεγαλώνει ο πύργος του χρέους της τεχνητής νοημοσύνης, τόσο πιο ευάλωτος θα γίνεται — και τόσο σοβαρότερες θα είναι οι συνέπειες εάν καταρρεύσει.